Lending USDT transforme les stablecoins en un livret d’épargne numérique : prêtés aux marchés de la finance décentralisée, ils génèrent des intérêts stables sans exposition directe à la volatilité des crypto-monnaies classiques. Dans un contexte où les blockchains et les protocoles DeFi offrent des taux supérieurs au Livret A, le prêt de USDT devient une option pour chercher du rendement passif tout en restant ancré sur une valeur stable. Cet article examine les mécanismes du lending USDT, compare une méthode facile via des exchanges centralisés avec une approche puriste en wallet/DeFi, et détaille les risques concrets (risque de plateforme, perte de peg, smart contracts). Avec un fil conducteur centré sur le cas fictif d’un conseiller patrimonial guidant une cliente, chaque section illustre des choix pratiques et des scénarios de rendement. Les explications restent techniques mais accessibles, pensant à l’investisseur qui souhaite complémenter ses dividendes actions par des flux récurrents, tout en gardant une posture prudente sur la préservation du capital.
En bref :
- 🔹 Lending USDT = prêt de stablecoins pour toucher des taux d’intérêt réguliers.
- 🔸 Rendements généralement supérieurs au Livret A, mais pas sans risques.
- 🔹 Deux approches : Exchange (facile) vs Wallet/DeFi (sécurisé/puriste).
- 🔸 Risques principaux : plateforme, smart contract, perte de peg, et régulation.
- 🔹 Outil utile pour diversifier les revenus passifs face aux dividendes actions.
Fiche rendement : APY, période et niveau de risque du Lending USDT
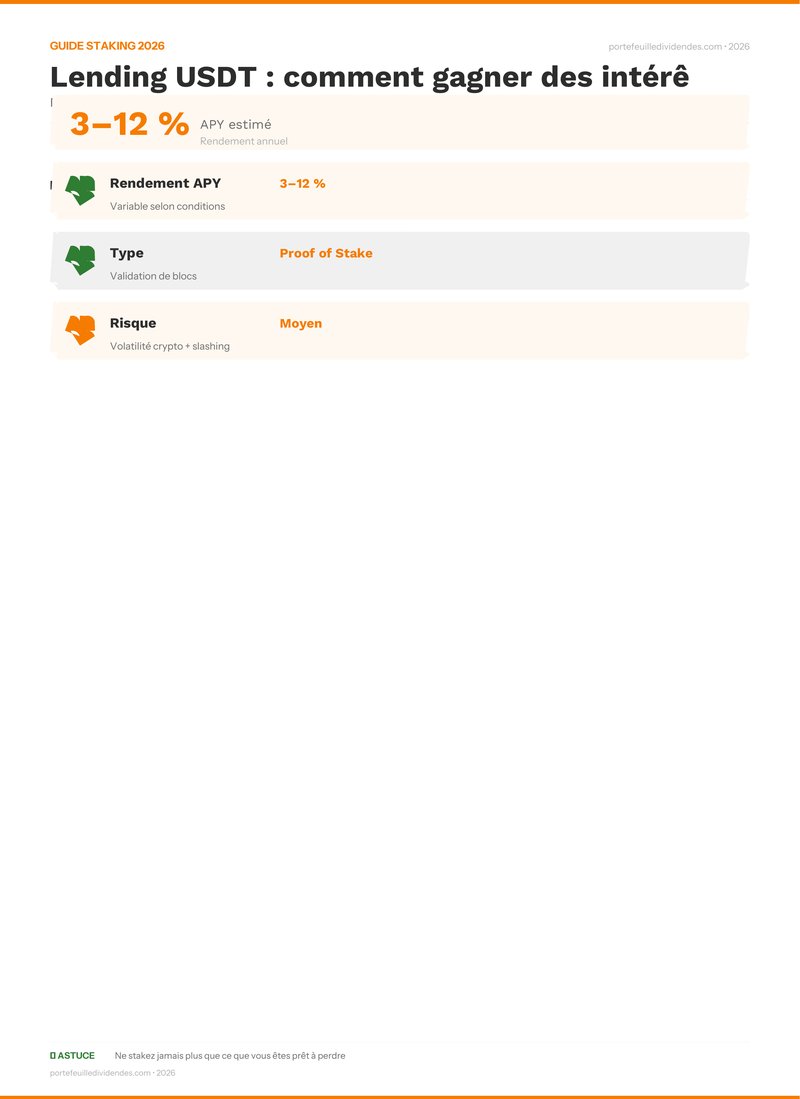
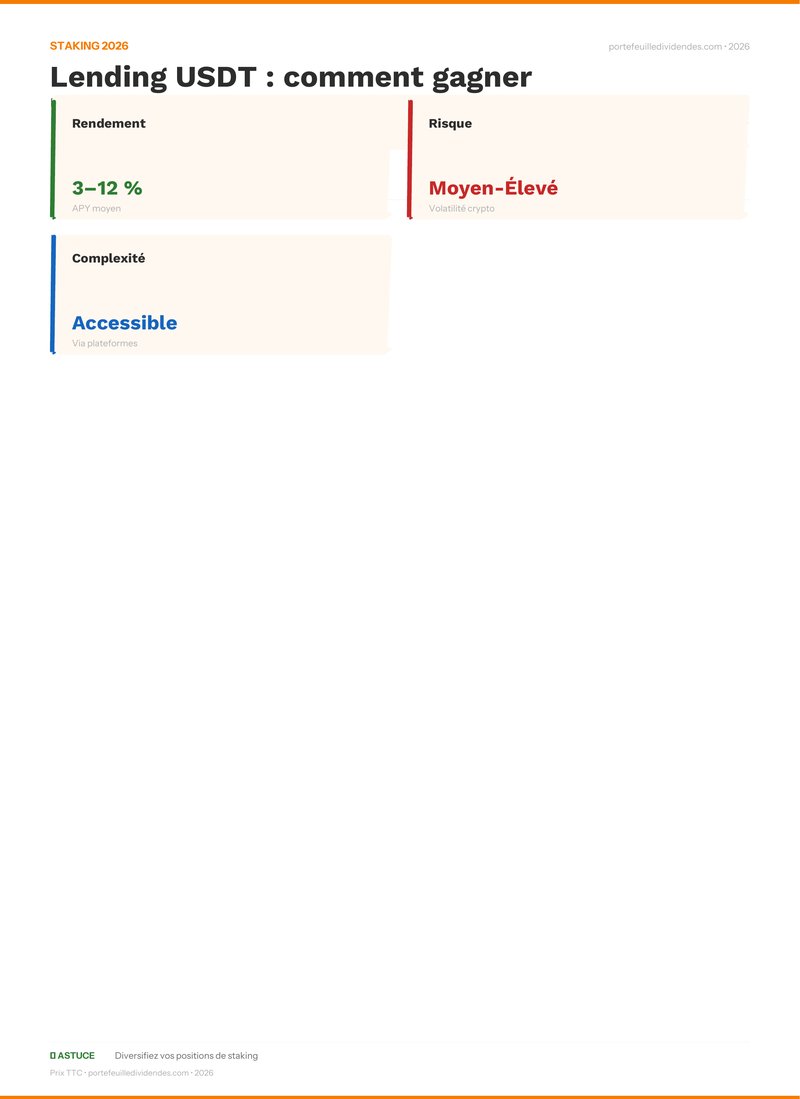
APY Estimé : 3–12% (varie selon plateforme et contexte marché) 📈
Période de blocage : Flexible généralement, mais certains pools peuvent être bloqués (ex : 7-30 jours) 🔒
Niveau de risque : Moyen (contrepartie et smart contract) ⚠️
Difficulté technique : Débutant à Expert selon la méthode choisie 🧭
Cas pratique : Sophie, conseillère patrimoniale, propose à un client une allocation de 10% du portefeuille cash en USDT prêté via un protocole réputé pour capter un APY net de 5%. Insight : l’APY doit être comparé au risque opérationnel de la plateforme.
Qu’est-ce que le Lending USDT et pourquoi les stablecoins ?
Le Lending USDT consiste à prêter des stablecoins (USDT) à des emprunteurs sur des plateformes CeFi ou DeFi pour recevoir des intérêts réguliers. Les stablecoins maintiennent un ancrage au dollar, ce qui réduit la volatilité relative des revenus par rapport aux crypto-monnaies classiques.
Utilité : offrir une alternative au Livret A avec des intérêts stables plus attractifs, tout en restant exposé aux innovations de la finance décentralisée. Insight : la stabilité du peg est centrale pour que le rendement soit réellement « stable ».
D’où vient le rendement du Lending USDT ? Mécanismes simples
Le rendement provient principalement du prêt de crypto à des acteurs qui utilisent ces fonds pour trading, arbitrage, ou emprunts à effet de levier. Sur DeFi, les pools agrègent l’offre et la demande ; sur CeFi, la plateforme prête directement aux clients institutionnels.
Exemples : Aave/Compound versent des intérêts en fonction de l’utilisation du pool, tandis que certaines plateformes centralisées offrent des taux garantis via des activités de market making. Insight : comprendre l’origine du taux aide à évaluer sa durabilité.
Tutoriel : Comment « staker » ou prêter son USDT — Méthodes Facile et Puriste
Deux approches concrètes : via un exchange centralisé pour la simplicité, ou via un wallet + protocoles DeFi pour le contrôle et la transparence.
Méthode Facile (Exchange)
- 1) Ouvrir un compte sur un exchange réputé (KYC requis). 🔐
- 2) Déposer des USDT et choisir l’option « Épargne » ou « Earn ». 💳
- 3) Valider le placement et surveiller le taux d’intérêt affiché. 📊
Avantage : simplicité et liquidité. Limite : contrepartie centralisée et risque de freeze des comptes. Pour comparer des plateformes centralisées et lire des retours d’utilisateurs, consulter un CoinHouse avis 2025 peut aider à se faire une idée des pratiques de marché.
Insight : pratique pour débuter, mais la confiance en la plateforme est cruciale.
Méthode Puriste / Sécurisée (Wallet + DeFi)
- 1) Installer un wallet matériel (Ledger) ou un wallet logiciel sécurisé. 🔑
- 2) Connecter le wallet à un protocole DeFi comme Aave, Compound ou Curve. 🔗
- 3) Déposer USDT dans un pool de lending, vérifier les frais et la gouvernance. 🧾
Avantage : contrôle total des clés privées et meilleure transparence des smart contracts. Limite : complexité technique et risques de bugs. Un guide pratique et des avis sur l’écosystème CeFi/DeFi sont disponibles via des revues indépendantes, voir par exemple avis plateforme CoinHouse.
Insight : méthode recommandée pour qui veut maîtriser ses risques et garder la propriété des actifs.
Comparaison rapide : Exchange vs DeFi (tableau)
| Méthode | APY estimé | Liquidité | Risque principal |
|---|---|---|---|
| Exchange 🏦 | 3–8% 📈 | Élevée ✅ | Contrepartie / freeze 🔒 |
| DeFi (Aave/Compound) 🧩 | 4–12% 🚀 | Variable ⚖️ | Smart contract / perte de peg ⚠️ |
Insight : le tableau synthétise choix entre commodité et contrôle ; l’investisseur doit arbitrer selon son appétence au risque.
Les risques spécifiques du Lending USDT à connaître
Le lending USDT n’est pas sans dangers. Toujours considérer :
- ⚠️ Risque de plateforme : faillite ou gel des retraits sur un exchange centralisé.
- 🧩 Risque de smart contract : bugs ou exploits sur les protocoles DeFi.
- 💱 Perte de peg : si l’USDT perd son ancrage, le capital est affecté.
- 📉 Volatilité : même stablecoins subissent des variations ; si le jeton perd 50%, le rendement ne couvre pas la perte.
- ⛔ Slashing / pénalités : applicable pour certains mécanismes de staking ; pour le lending, la sanction se traduit souvent par des pertes via liquidations.
- 🔒 Risque réglementaire : blocages ou changements de règles impactant les prestataires.
Exemple : Paul, investisseur prudent, a choisi de répartir ses USDT entre un exchange pour la liquidité et un pool DeFi pour le rendement, limitant l’exposition à un seul risque. Les crypto-actifs sont volatils. Vous pouvez perdre tout ou partie de votre capital. Insight : la diversification des contreparties réduit le risque systémique.
Rendement passif : le Lending USDT comme complément aux dividendes actions ?
Le lending USDT peut jouer le rôle d’un « Livret A » moderne dans une allocation diversifiée. Les flux d’intérêts sont souvent réguliers et peuvent compléter des dividendes actions portés par la performance des entreprises.
Attention : les dividendes actions apportent une exposition aux profits des entreprises et à la croissance économique, tandis que le lending USDT offre des revenus plus prévisibles mais dépendants de la santé des plateformes et de la stabilité du peg. Pour s’informer sur les plateformes centralisées et leur conformité, consulter des revues spécialisées comme un CoinHouse revue aide à évaluer la fiabilité.
Recommandation pratique : allouer une poche limitée et réévaluer trimestriellement, en privilégiant une combinaison exchanges/DeFi. Pour une approche patrimoniale, il est utile de lire un comparatif d’acteurs avant d’ouvrir un compte, par exemple ouvrir un compte sur CoinHouse est un premier pas pour certains profils.
Insight : le lending USDT est un complément prudent aux dividendes, à condition d’appliquer une gestion active des contreparties et de la liquidité. Pour approfondir les retours d’expérience utilisateurs, consulter un avis plateforme peut orienter le choix.
Quelles plateformes offrent les meilleurs taux pour prêter des USDT ?
Les taux varient : les protocoles DeFi (Aave, Compound) offrent souvent des APY plus élevés que les exchanges centralisés. Le choix doit se baser sur la sécurité du smart contract, la réputation de la plateforme et la liquidité disponible.
Est-il sûr de garder des USDT sur un exchange pour prêter ?
Garder des USDT sur un exchange est simple mais expose à un risque de contrepartie (gel des fonds, faillite). Pour réduire ce risque, diversifier entre plusieurs plateformes et considérer les solutions de custody privées.
Comment limiter le risque de perte de peg de l’USDT ?
Limiter le risque passe par la diversification des stablecoins (USDC, DAI), vérifier la réserve et la transparence de l’émetteur, et éviter d’exposer toute la trésorerie à un seul émetteur.
Peut-on perdre tout son capital en prêtant des USDT ?
Oui, il existe des scénarios (exploit smart contract, perte de peg, faillite plateforme) pouvant entraîner des pertes importantes. La gestion de risque et la diversification sont essentielles.
Pour approfondir la sélection de plateformes et comparer les offres centralisées et décentralisées, consulter des analyses dédiées et des retours d’expérience, par exemple via un CoinHouse avis 2025.