En bref
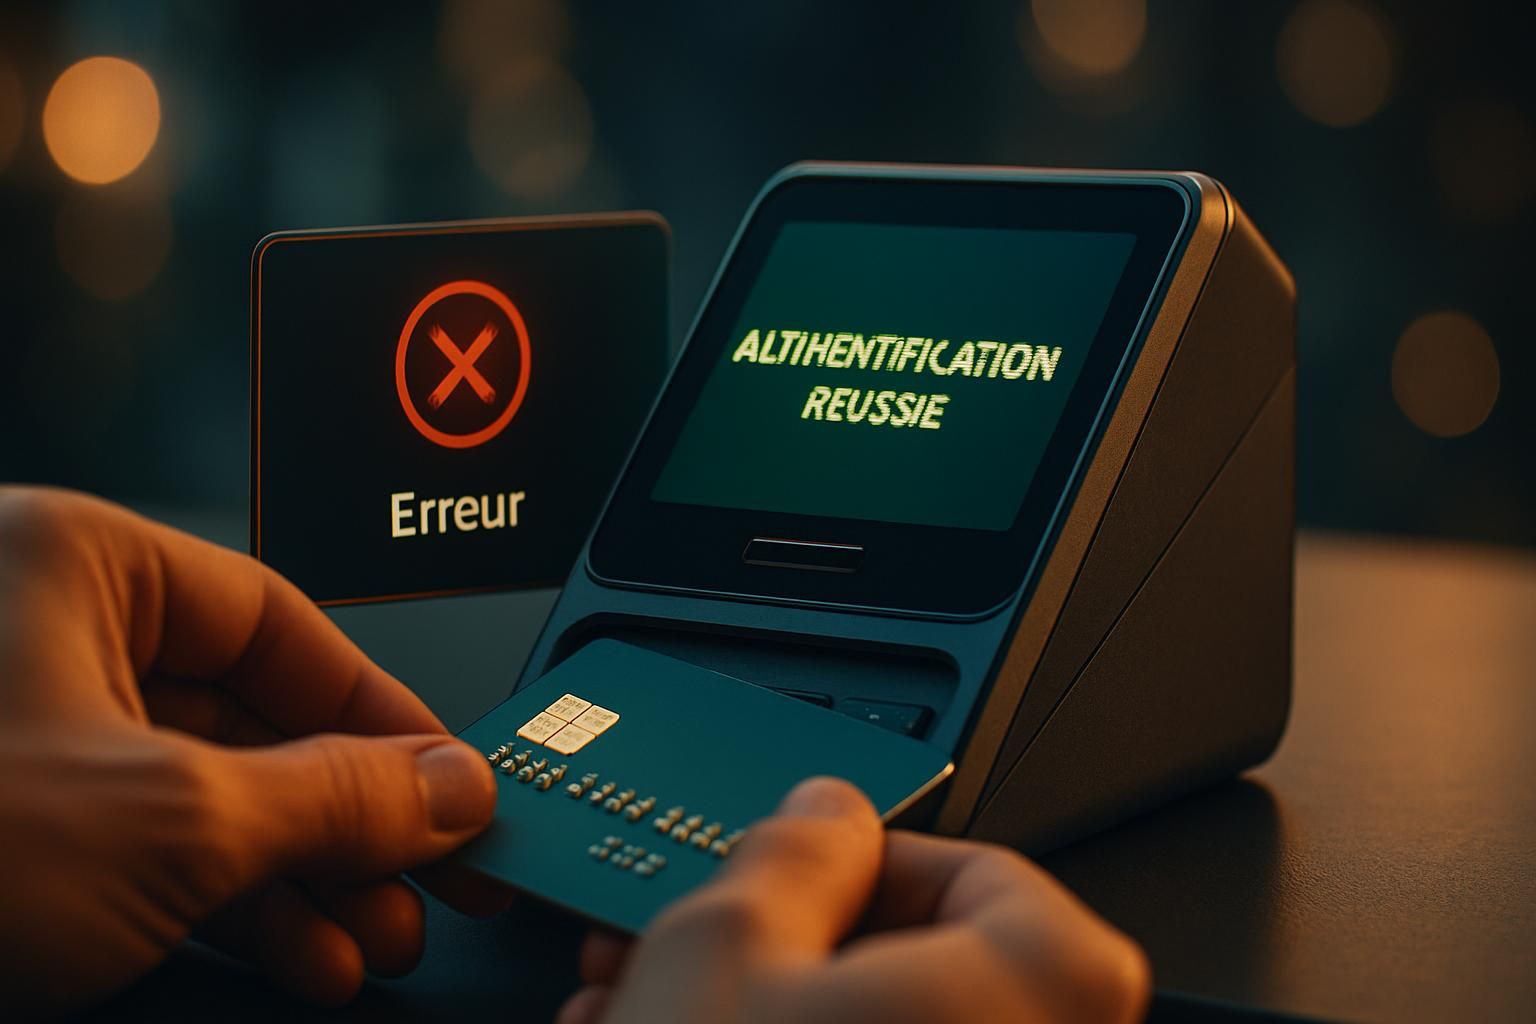
- 🔎 Authentification réussie ≠ Autorisation accordée : deux étapes distinctes dans le flux de paiement.
- ⚠️ Paiement refusé peut venir de plafonds, suspicion de fraude bancaire, carte expirée ou bug technique.
- 🛠️ Dépannage paiement : vérifier solde dispo, plafonds, code d’erreur, puis contacter la banque ou le support du marchand.
- 📊 Mesurer et optimiser les taux d’acceptation augmente le ROI et réduit l’abandon de panier.
- 💡 Astuce pratique : offrir plusieurs solutions de paiement et implémenter 3DS2 améliore l’expérience utilisateur.
Authentification réussie mais paiement refusé : comprendre l’écart entre vérification d’identité et autorisation
La confusion commence souvent au moment où l’écran affiche « authentification réussie ». Ce message signifie que la phase de vérification d’identité a fonctionné : le titulaire a prouvé son identité via un mécanisme type 3D Secure.
L’authentification (SCA – Strong Customer Authentication) confirme l’identité du porteur. L’autorisation relève d’un autre acteur : la banque émettrice. Cette dernière évalue la transaction selon des règles de risque et de conformité.
Un commerce en ligne peut recevoir d’un côté la preuve que l’utilisateur est bien le titulaire, mais de l’autre côté voir la transaction rejetée par la banque. Ce décalage résulte de la séparation technique entre deux systèmes : le prestataire d’authentification et le système d’autorisation bancaire.
Que vérifie l’authentification ?
L’authentification porte sur trois éléments : connaissance (mot de passe ou code), possession (téléphone, carte) et inhérence (biométrie). Ces facteurs réduisent la fraude bancaire en assurant que le porteur est authentique.
Le passage en 3D Secure 2 (3DS2) a fluidifié l’expérience : authentification invisible quand le profil est fiable, challenge actif quand le risque augmente.
Que décide l’autorisation ?
L’autorisation combine des vérifications différentes : disponibilité des fonds, plafond, état de la carte (activée, opposée), règles géographiques, et signaux anti-fraude. Cette étape communique souvent un code d’erreur qui explique le refus.
Un exemple fréquent : l’acheteur obtient la confirmation 3DS, mais la banque déclenche un blocage parce que le plafond journalier a été atteint.
Insight : distinguer clairement ces deux étapes évite le réflexe d’accuser uniquement la technologie d’authentification quand survient un paiement refusé. Cette clarté permet d’agir plus vite.
Causes refus paiement : décoder les raisons techniques, financières et frauduleuses
Répondre à un problème de transaction commence par lire le code de refus. Ces codes sont le signal le plus direct pour savoir si le refus vient du solde, de la sécurité ou d’une panne.
Les erreurs les plus courantes : fonds insuffisants, carte expirée, plafond atteint, suspicion de fraude, ou indisponibilité du serveur émetteur. Chaque cause nécessite une réponse différente.
Tableau des codes d’erreur courants et actions recommandées
| Code | Signification | Action |
|---|---|---|
| 05 | Do Not Honor 🚫 | Contacter la banque pour clarification 📞 |
| 51 | Insufficient Funds 💸 | Vérifier solde ou utiliser autre carte 💳 |
| 54 | Expired Card ⌛ | Mettre à jour les infos de paiement 🔁 |
| 57 | Transaction Not Permitted 🛂 | Vérifier restrictions et paramètres de la carte 🔍 |
| 91 | Issuer Unavailable ⚠️ | Attendre puis réessayer ; contacter support si persistant 🕒 |
Le tableau synthétise les situations les plus observées en point de vente et online. Les emojis aident à repérer d’un coup d’œil la gravité du blocage.
Exemples concrets
Cas de Paul, commerçant digital : une commande à l’étranger est refusée malgré authentification réussie. Analyse : la banque du client bloque pour risque géographique. Solution : proposer Apple Pay ou PayPal en secours.
Cas d’Alice, abonnée à un service SaaS : refus récurrent sur prélèvement automatique après changement de carte. Solution technique : activer un service de mise à jour automatique des cartes et prévenir le client. Un bon guide sur ce type d’incidents évoque des stratégies de recouvrement et d’information, comme celles présentées sur la gestion des prélèvements.
Insight : décoder le code permet souvent d’éviter une escalade inutile vers le service client. La lecture correcte du message oriente vers la solution la plus rapide.
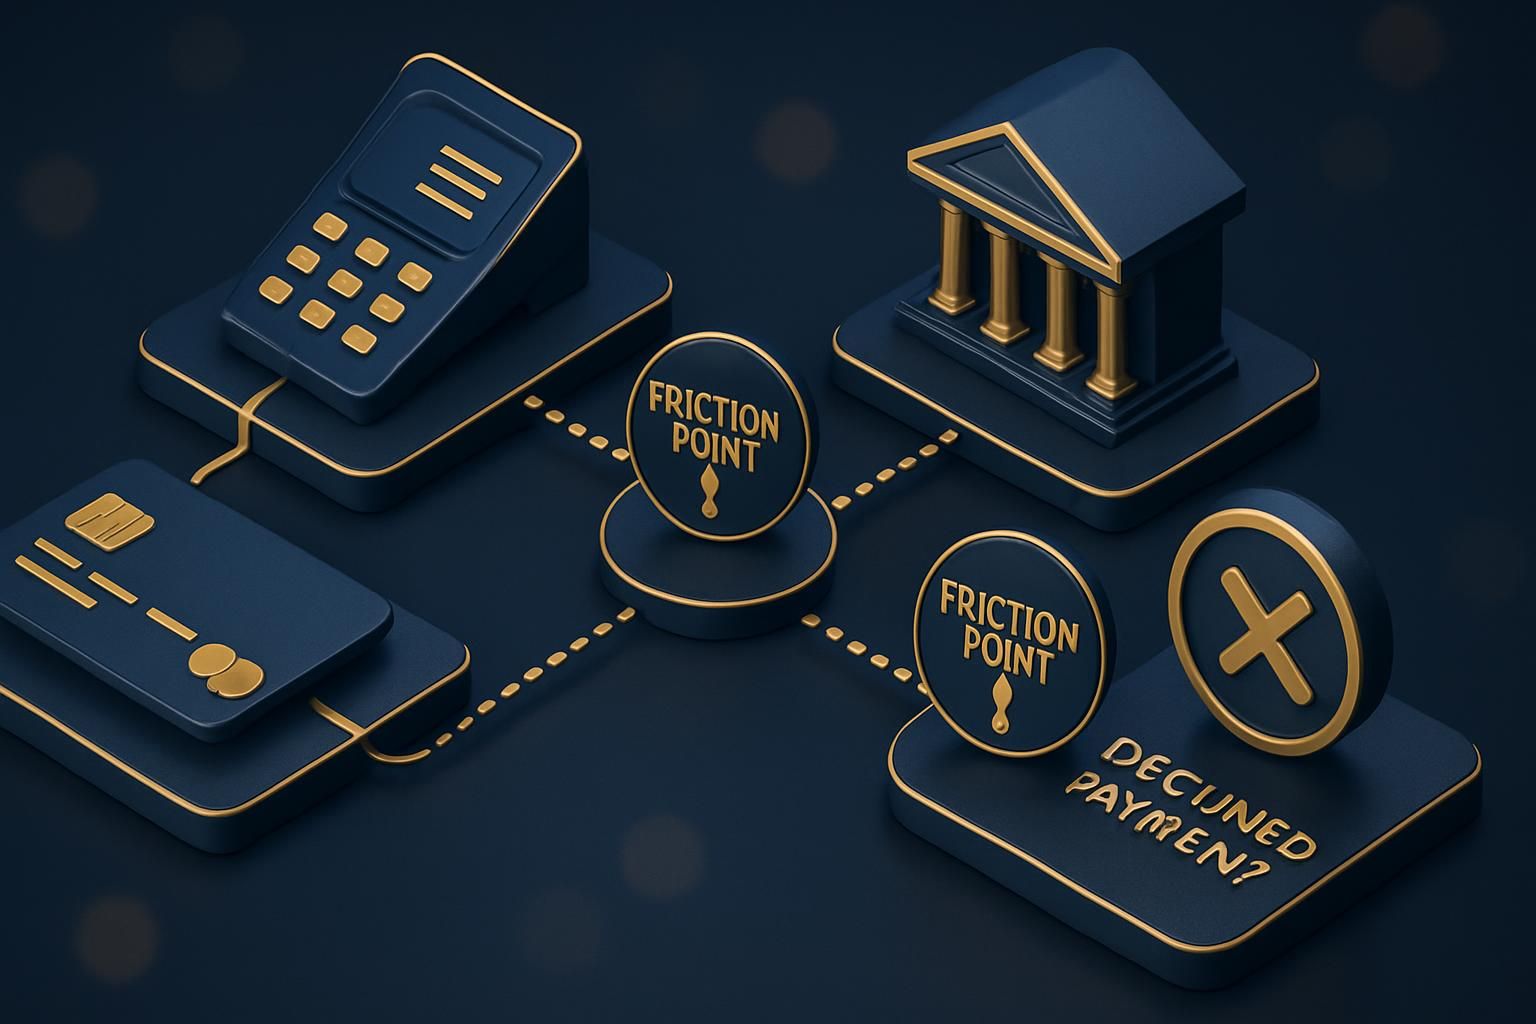
Dépannage paiement : procédure pas à pas pour résoudre un paiement refusé après authentification réussie
La gestion d’un erreur de paiement doit suivre un plan clair. Ce plan s’applique côté consommateur et côté marchand. La rapidité d’exécution réduit l’abandon de panier et préserve la relation client.
Étapes immédiates pour le consommateur
- 🔁 Vérifier la disponibilité réelle des fonds. Un solde affiché peut différer du montant disponible.
- 🔐 Contrôler l’état de la carte : expiration, opposition, activation.
- 📶 Confirmer la couverture réseau si l’opération est mobile ou vocale.
- 📞 Contacter la banque si le code de refus indique un blocage (05, 57, etc.).
- 💳 Essayer une autre méthode de paiement si possible.
Ces gestes simples débloquent souvent la situation en moins de dix minutes.
Actions pour le marchand et le service client
Le commerçant doit fournir un message d’erreur clair et des alternatives. Un libellé trop technique provoque frustration et abandon.
- ⚙️ Proposer l’option de réessayer sans rafraîchir la page.
- 🔁 Offrir des solutions de paiement alternatives (virement, PayPal, wallet).
- 📩 Envoyer un e-mail automatique avec lien de paiement de secours.
- 📊 Enregistrer le code de refus pour analyse et action future.
Une politique efficace combine automation et support humain pour résoudre les incidents rapidement.
Rappel pratique : en cas de litige non résolu par la banque ou le commerçant, des plateformes de médiation existent pour les consommateurs ; voir par exemple des procédures de gestion de litiges décrites sur les ressources de médiation.
Insight : l’interface et le parcours utilisateur déterminent si un incident devient une vente manquée ou une relation client renforcée.
Optimiser la sécurité des paiements sans sacrifier l’UX : stratégies techniques et business
La sécurité des transactions bank-to-bank ne doit pas se faire au détriment de la conversion. Les équipes produit et risque doivent collaborer autour d’objectifs communs : réduire la fraude bancaire tout en augmentant le taux d’acceptation.
Techniques d’optimisation
- 🧠 Mettre en place une authentification adaptative qui distingue les clients fiables des transactions risquées.
- 🔄 Adopter 3D Secure 2 pour une expérience moins intrusive et compatible mobile.
- 📈 Utiliser de l’IA pour identifier les vrais signaux de fraude et éviter les faux positifs.
- 🔁 Synchroniser les services d’Account Updater pour réduire les refus liés aux cartes expirées.
L’usage d’une authentification progressive permet de ne challenger que les transactions à risque, ce qui améliore l’UX tout en maintenant un haut niveau de sécurité.
Cas d’usage : marketplace internationale
Une place de marché opérant en 2026 constate une hausse de refus sur certaines banques étrangères. Solution pragmatique : segmenter les moyens de paiement par pays et proposer des wallets locaux. Résultat : réduction de l’abandon de panier de 7 à 12% selon le marché.
Insight : la sécurité bien implémentée devient un levier de conversion plutôt qu’une barrière.
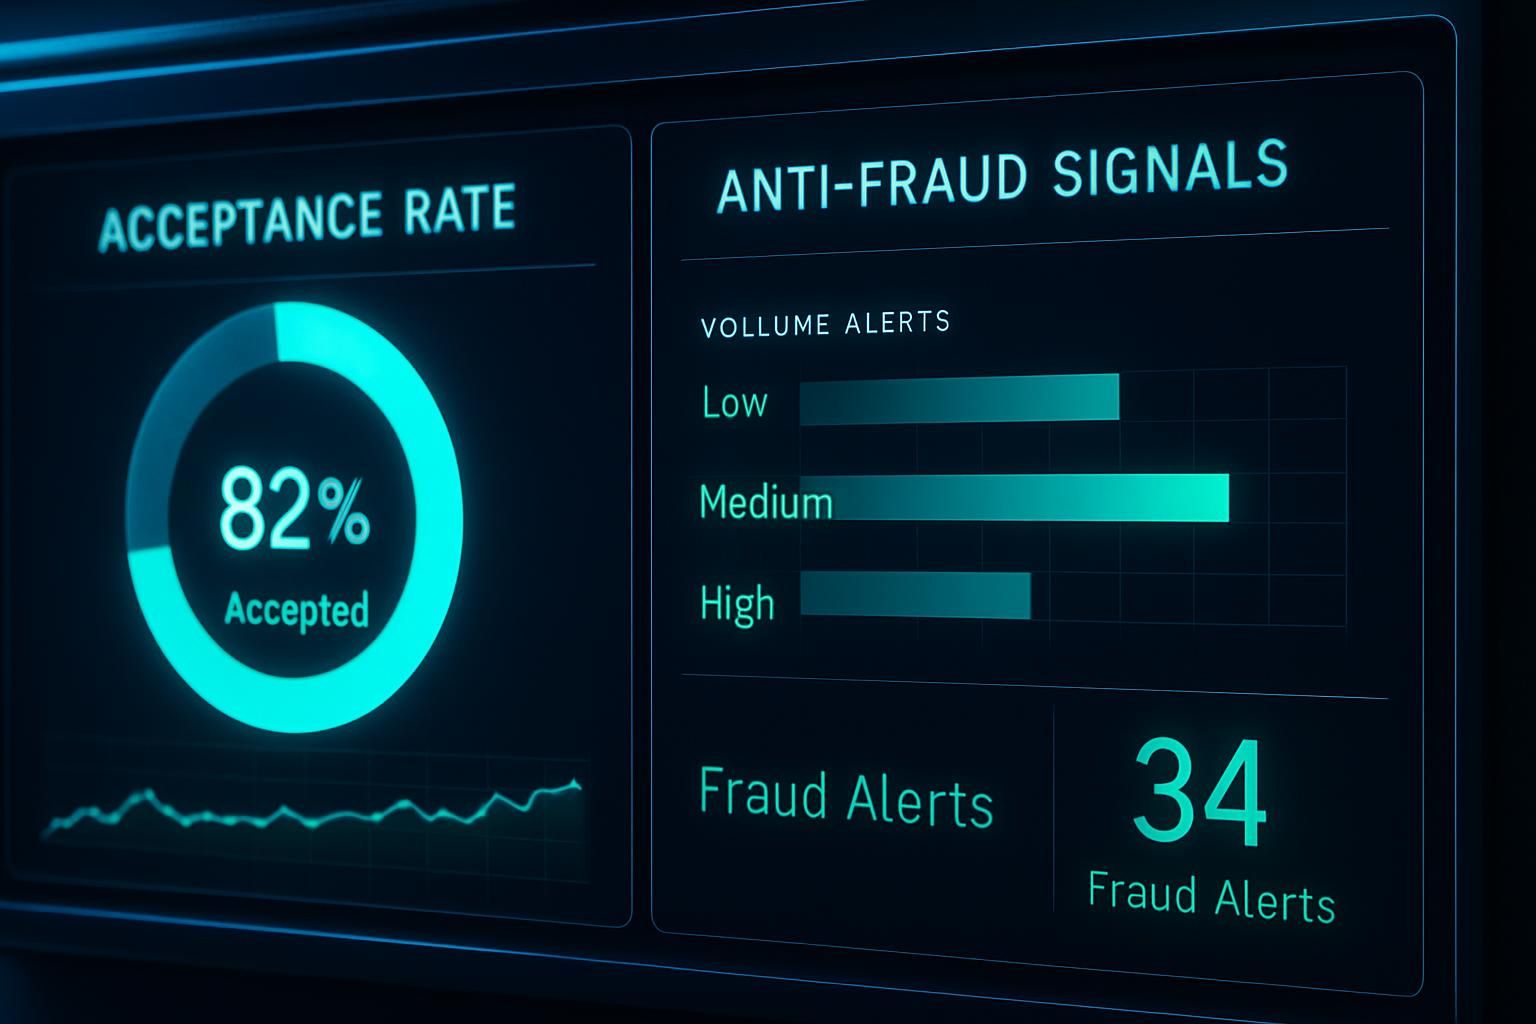
Analyser les refus, KPI et stratégie ROI : comment transformer les échecs en opportunités commerciales
Les refus constituent une mine d’information. Les équipes doivent exploiter ces données pour améliorer le produit et le business model. Mesurer, segmenter et agir : telle est la méthode.
KPI à suivre en priorité
- 📉 Taux d’acceptation global (%)
- 🏷️ Taux de refus par banque et par pays
- ⏱️ Temps moyen pour résolution d’un incident
- 💰 Coût d’acquisition vs perte due à l’abandon panier
Une dashboard bien calibrée met en évidence les patterns : cartes expirées en fin de mois, refus récurrents pour une banque partenaire, ou pics d’échec lors de promotions.
Actions concrètes orientées ROI
Segmenter les refus par cause permet des actions ciblées : ajuster critères anti-fraude, négocier plafonds, ajouter méthodes de paiement locales. Ces mesures augmentent le taux de conversion et réduisent les coûts support.
Exemple chiffré : une PME e-commerce qui réduit ses refus de 5 points peut augmenter son chiffre d’affaires de 3 à 6% sans acquisition supplémentaire.
Insight final : considérer chaque paiement refusé comme un signal d’amélioration produit et non comme une fatalité. Une stratégie analytique transforme ces incidents en gains durables.
Question finale : Quelle action immédiate allez-vous mettre en place cette semaine pour réduire vos causes refus paiement et augmenter votre taux d’acceptation ?